Sermaye piyasalarındaki fon soruşturmasında eski Bakan Fatma Betül Sayan Kaya’nın tutuklanması, yaklaşık 163 milyon liralık yatırımın kaynağına ve milyarlarca liralık hisse işlemlerine ilişkin soruları ortadan kaldırmadı. Kaya’nın hisselerini fonların tasfiye edilmesinden bir gün önce devretmesi, satış bedelinin aynı gün hesabına yatırılması ve finans kuruluşlarının yöneticileriyle ilişkileri savcılığın tutuklama talebinde yer aldı. Eylül ayında gündeme gelen iddiaların ardından önce parti görevlerinden ayrılan, ekim ayında ifade veren Kaya’nın kasım ayında tutuklanması ise soruşturmanın zamanlamasını tartışmaya açtı. Yargılamanın yanı sıra yatırımın başlangıç sermayesi, mal varlığının oluşumu ve denetim kurumlarının sorumluluğu da açıklığa kavuşturulmayı bekliyor.
NHA – İSTANBUL | 6 Kasım 2026
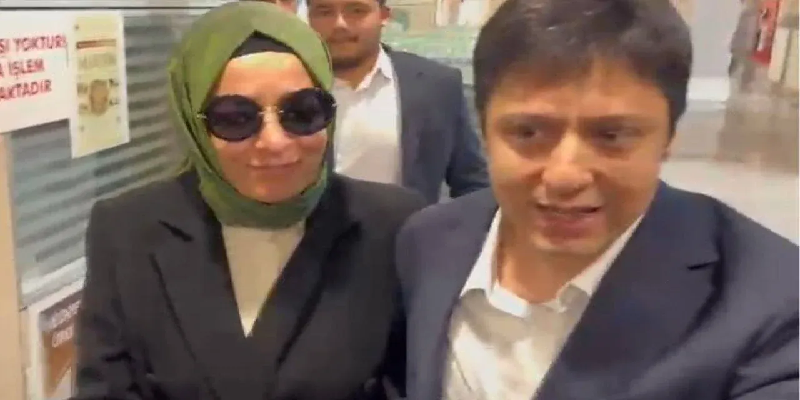
Eski Aile ve Sosyal Politikalar Bakanı Fatma Betül Sayan Kaya, sermaye piyasalarında gerçekleştirilen işlemlere ilişkin yürütülen fon soruşturmasında tutuklandı. İstanbul Cumhuriyet Başsavcılığı tarafından yürütülen soruşturma kapsamında ikinci kez ifade veren Kaya, Sermaye Piyasası Kanunu’na muhalefet ve suç işlemek amacıyla kurulan örgüte üye olma suçlamalarıyla sevk edildiği sulh ceza hâkimliğince tutuklandı. Eşi İlyas Kaya ile eski Sermaye Piyasası Kurulu Başkanı İbrahim Ömer Gönül hakkında ise imza yükümlülüğü ve yurt dışına çıkış yasağı şeklinde adli kontrol kararı verildi.
Tutuklama kararı, yaklaşık bir buçuk aydır kamuoyunun gündeminde bulunan hisse işlemlerine ilişkin soruşturmanın yeni aşamasını oluşturuyor. Eylül ayında ortaya atılan iddialara göre Kaya çifti, Özata Denizcilik hisselerine toplam 163 milyon 46 bin lira yatırdı ve bu hisseleri birkaç ay içinde yaklaşık 2 milyar 170 milyon lira bedelle elden çıkardı. Açıklanan tutarlar arasındaki fark 2 milyar lirayı aşıyor. Ancak bu rakamlar, muhalefetin kamuoyuna sunduğu işlem verilerine dayanan iddialar niteliğinde; elde edilen kesin kazancın ve hesap hareketlerinin tamamının yargılamada belirlenmesi gerekiyor.
Kaya’nın tutuklanmasının ardından soruşturmanın kapsamı kadar bu büyüklükte bir yatırımın hangi kaynaklarla yapıldığı da önem kazanıyor. Çünkü olası bilgi suistimalinin araştırılması ile yatırım için kullanılan başlangıç sermayesinin kaynağının belirlenmesi, birbiriyle bağlantılı olmakla birlikte farklı mali incelemeler gerektiriyor.
Tasfiye Kararından Bir Gün Önce Gerçekleşen İşlem
Savcılığın tutuklamaya sevk yazısında, Özata Denizcilik hisselerinde gerçekleştirilen işlemler, Tera Grubu ile bağlantılar ve satışın zamanlaması üzerinde duruldu. Sermaye Piyasası Kurulunun hazırladığı raporda, Kaya’nın hisse fiyatlarını veya yatırımcıların kararlarını etkileyebilecek, henüz kamuya açıklanmamış bilgilere sahip olduğu yönünde değerlendirme yapıldığı belirtildi.
Sevk yazısına göre Kaya, Nisan 2026’da satın aldığı OZATD kodlu hisselerini 16 Eylül’de Tera Yatırım Menkul Değerler AŞ’ye virman yoluyla devretti. İşlemin gerçekleştiği tarihten bir gün sonra, 17 Eylül’de, bazı yatırım fonlarının tasfiyesine karar verildi.
Savcılığın üzerinde durduğu diğer ayrıntı, hisse bedelinin aynı gün Kaya’nın hesabına aktarılması oldu. Borsadaki olağan pay işlemlerinde takas süresi iki iş günü olarak uygulanırken söz konusu devirde ödeme aynı gün gerçekleştirildi. Savcılık, bu farklılığı işlem tarihleri ve diğer bulgularla birlikte değerlendirerek Kaya’nın tasfiye kararından önceden haberdar olduğu şüphesini dile getirdi.
Kaya’nın yatırım sürecinde Tera Grubu yöneticilerinden Erdin Özel ile sık görüştüğünü ve grubun Yönetim Kurulu Başkanı Emre Tezmen’le de temas kurduğunu belirttiği sevk yazısına yansıdı. Savcılık, bu ilişkilerin yatırımın büyüklüğü ve satışın zamanlamasıyla birlikte incelenmesi gerektiğini savundu.
Buna karşılık Fatma Betül Sayan Kaya, 7 Ekim’deki ilk ifadesinde işlemlerini kendi iradesiyle gerçekleştirdiğini, herhangi bir özel bilgi veya yönlendirme almadığını belirterek suçlamaları reddetti. İlyas Kaya da hisse alım ve satımlarının mevzuata uygun olduğunu savundu.
Virman işlemi veya aynı gün ödeme yapılması tek başına suçun kanıtı değil. Soruşturmanın yanıtlaması gereken konu, bu işlemlerin kamuya açıklanmamış bilgiye dayanıp dayanmadığı ve varsa söz konusu bilginin kimlerden, hangi ilişkiler aracılığıyla edinildiği.
163 Milyon Liralık Başlangıç Sermayesi Nereden Geldi?
Dosyanın henüz açıklığa kavuşmayan boyutlarından biri, Kaya çiftinin hisse alımında kullandığı yaklaşık 163 milyon liranın kaynağı. Muhalefetin açıkladığı rakamlara göre Fatma Betül Sayan Kaya’nın yatırımı yaklaşık 63 milyon 359 bin, eşi İlyas Kaya’nın yatırımı ise 99 milyon 687 bin liraydı.
Fatma Betül Sayan Kaya, 2016–2018 yıllarında bakanlık yaptı, milletvekilliği ve AKP’de üst düzey yöneticilik görevlerinde bulundu. Kamu görevi yapmış olması tek başına yüksek tutarda birikimin hukuka aykırı yollardan elde edildiğini göstermiyor. Ancak kamuoyuna yansıyan yatırım büyüklüğü, geçmiş gelirler, tasarruflar ve varsa diğer ticari faaliyetlerle nasıl karşılandığının belgeler üzerinden açıklanmasını gerekli kılıyor.
Yatırım sermayesinin kişisel birikimlerden mi, aile gelirlerinden mi, taşınmaz veya başka varlıkların satışından mı, şirket kazançlarından ya da borçlanmadan mı sağlandığı henüz kamuoyuna açıklanmış değil. Kaya çiftinin adliyeye girişinde gazetecilerin paranın kaynağına ilişkin soruları da yanıtsız kaldı.
Bu nedenle mali incelemenin yalnızca borsa hesap hareketleriyle sınırlı tutulmaması önem taşıyor. Başlangıç sermayesinin oluşumunu ortaya koymak için geçmiş yıllara ait gelir ve vergi kayıtlarının, bankacılık işlemlerinin, şirket ortaklıklarının, varsa kredi ve borç ilişkilerinin ve mal bildirimlerinin hukuka uygun yöntemlerle karşılaştırılması gerekiyor.
Aynı çerçevede Kaya çiftinin taşınmazları ve diğer mal varlıkları da incelemenin konusu olabilir. Nitekim savcılık, 29 Eylül’de çiftin mal varlıklarına yönelik tedbirler için girişimde bulunmuş, ilgili kayıtların belirlenmesini istemişti. Bununla birlikte kamuoyuna açık ve doğrulanmış bilgiler, çiftin sahip olduğu taşınmazların tam sayısını, değerini ve edinilme tarihlerini ortaya koymuyor. Bu nedenle belirlenmemiş bir gayrimenkul varlığını kesin bir servet büyüklüğü olarak sunmak mümkün değil.
Çiftin elde ettiği kazancın yaklaşık 1 milyar 860 milyon liralık bölümünün gönüllü iade mekanizması kapsamında ilgili hesaba aktarıldığına ilişkin bilgiler de kamuoyuna yansıdı. Ancak iadenin kesin tutarı, geri kalan meblağların niteliği ve işlemlerin ayrıntılı muhasebesi henüz bütünüyle açıklığa kavuşmuş değil. Ayrıca paranın iade edilmiş olması, başlangıç sermayesinin kaynağı ve olası bilgi suistimali iddialarını kendiliğinden ortadan kaldırmıyor.
Neden Şimdi Tutuklandı?
Soruşturmanın zamanlaması, mali işlemler kadar tartışılan bir başka konu. Kaya çiftinin hisse alım ve satımlarına ilişkin iddialar 26 Eylül’de kamuoyuna taşındı. Fatma Betül Sayan Kaya aynı günlerde AKP’deki üst düzey görevlerinden ayrıldı. Başsavcılık 29 Eylül’de mal varlıklarına yönelik tedbir girişiminde bulundu. Kaya çifti 7 Ekim’de ilk kez savcılıkta ifade verdi. Aradan yaklaşık bir ay geçtikten sonra 5 Kasım’da yeniden ifadeye çağrıldılar ve Kaya hakkında 6 Kasım’ın ilk saatlerinde tutuklama kararı verildi.
Bu kronoloji, tutuklamanın neden ilk ifade sırasında değil de ikinci sorgunun ardından gerçekleştiği sorusunu gündeme getiriyor. Savcılığın son sevk yazısında SPK raporu, hisse devir tarihleri, ödeme yöntemi ve finans yöneticileriyle ilişkiler tutuklama gerekçeleri arasında sıralanıyor. Ancak bu bulguların hangilerinin ilk ifadeden sonra elde edildiği, hangi yeni delilin adli kontrol yerine tutuklama istenmesinde belirleyici olduğu kamuya açık bilgilerden bütünüyle anlaşılamıyor.
AKP yönetiminin kamuoyunda büyüyen tepkiyi karşılamak amacıyla tutuklamanın önünü açtığı yönünde siyasi değerlendirmeler de bulunuyor. Bununla birlikte tutuklama kararının böyle bir siyasi müdahale sonucunda alındığını gösteren doğrulanmış bir belge veya somut bulgu ortaya konmuş değil. Dolayısıyla bu değerlendirmelerin kanıtlanmış bir olay olarak sunulması mümkün değil.
Buna karşılık hukuki sürecin gecikmeli ilerlediğine ilişkin soruların gündeme getirilmesi, doğrudan soruşturmanın seyrine dayanıyor. Burada açıklığa kavuşturulması gereken yalnızca tutuklama kararının tarihi değil, denetim kurumlarının hangi tarihlerde hangi bilgileri elde ettiği ve bu bilgilere dayanarak neden belirli zamanlarda işlem yaptığı.
Denetim Kurumlarının Sorumluluğu
Fon soruşturması yalnızca Kaya çiftinin işlemleriyle sınırlı değil. Adalet Bakanı Akın Gürlek, 3 Kasım’da yaptığı açıklamada soruşturmada 433 şüpheli bulunduğunu, 112 kişinin tutuklu olduğunu, 186 kişi hakkında adli kontrol uygulandığını ve 38 kişinin firari olduğunu bildirdi. Bakan, 359 gerçek kişi ile 111 tüzel kişinin mal varlıkları ve banka hesaplarına tedbir konulduğunu, gönüllü iade mekanizması kapsamında yaklaşık 30 milyar lira değerinde varlığın geri alındığını açıkladı.
Aynı açıklamada soruşturmanın finans bürokrasisinin üst kademelerine uzandığı, denetim mekanizmalarını etkisiz hale getirdiği öne sürülen ilişkilerin araştırıldığı belirtildi. Eski SPK Başkanı İbrahim Ömer Gönül’ün de şüpheli sıfatıyla ifade vermesi ve hakkında adli kontrol kararı uygulanması, denetim sorumluluğuna ilişkin soruları daha görünür hale getirdi.
Fon piyasasındaki olağan dışı fiyat hareketlerine ilişkin uyarılar, soruşturmanın bugünkü aşamasından çok önce gündeme gelmişti. SPK’nin 17 Eylül’de yedi portföy yönetim şirketine bağlı 131 fonun tasfiyesine karar vermesi, yüz binlerce yatırımcıyı ilgilendiren bir süreci başlattı. Bu fonlarda 455 bini aşkın tekil yatırımcı bulunduğu açıklanmıştı.
Soruşturma konusu işlemlerin bir bölümünde belirli hisse senetlerine yoğunlaşan alımların fiyatları yükselttiği, yükselen fiyatların da fonların değerini artırdığı iddia ediliyor. Bu mekanizmanın suç oluşturacak biçimde kullanılıp kullanılmadığının belirlenmesi yargılamanın konusu. Ancak fonlarda yaşanan likidite sorunları ve tasfiye kararları, bireysel yatırım kararlarının ötesinde finansal denetimin etkinliğini de tartışmaya açmış durumda.
Bu yapı içinde büyük sermayeyle işlem yapabilen yatırımcılar, portföy yöneticileri ve denetim makamları arasında bilgiye erişim bakımından farklılıklar bulunuyor. Küçük yatırımcıların çoğu, işlemlerini kamuya açıklanan bilgilere dayanarak gerçekleştirirken henüz açıklanmamış bilgilere erişildiği iddiası, piyasalardaki eşit işlem koşullarını doğrudan ilgilendiriyor.
Fatma Betül Sayan Kaya’nın tutuklanması, kendisine yöneltilen suçlamaların kesinleştiği anlamına gelmiyor. Suçluluk veya masumiyetin belirlenmesi yargılamanın sonucuna bağlı. Bununla birlikte tutuklama kararı, başlangıç sermayesinin kaynağını, mal varlığının oluşumunu, finans kuruluşlarıyla kurulan ilişkileri ve denetim makamlarının işlemlerini açıklama gereğini ortadan kaldırmıyor.
Bir eski bakanın ve eşinin yaklaşık 163 milyon liralık yatırımla bağlantılı olduğu belirtilen işlemlerden milyarlarca liralık satış geliri elde ettiği iddiası araştırılırken, kamuoyunun yanıt beklediği soru yalnızca bu işlemlerin suç oluşturup oluşturmadığı değil. Bu büyüklükteki sermayenin nasıl edinildiği, hangi bilgilerle değerlendirildiği ve denetim kurumlarının bu süreci neden zamanında durduramadığı da açıklığa kavuşmak zorunda.
Peki, kamuoyunun önünde bir tutuklama kararı bulunmasına rağmen başlangıçtaki 163 milyon liranın kaynağı ve bu işlemlerin gerçekleşmesini mümkün kılan ilişkiler henüz bütünüyle açıklanmamışsa, hesap verme sorumluluğunun yerine getirildiğinden söz edilebilir mi?
- NHA / Anadolu Ajansı, Reuters, Associated Press, Bianet, Evrensel, Cumhuriyet, Medyascope, T24, Deutsche Welle Türkçe, Euronews Türkçe, İstanbul Cumhuriyet Başsavcılığının kamuoyuna yansıyan sevk yazısı, Adalet Bakanlığının 3 Kasım 2026 tarihli açıklaması, Sermaye Piyasası Kurulu verileri.